Od roku 2006, dzięki ustawie o niektórych formach wspierania działalności innowacyjnej z 29 lipca 2005 r (DzU nr 179, poz.1484), przedsiębiorcy inwestujący w nowe technologie mogą skorzystać ze wsparcia ze strony państwa.
Ulga technologiczna
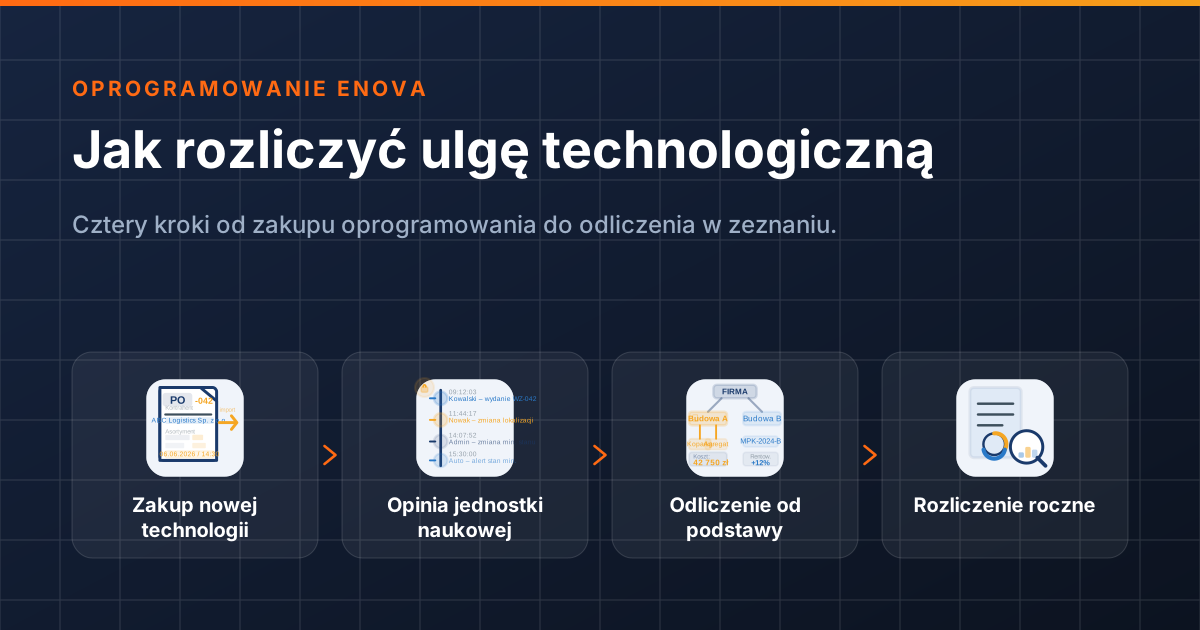
Ustawa wprowadza instrument, jakim jest ulga podatkowa z tytułu nabycia nowych technologii, która polega na odliczeniu od podstawy opodatkowania części wydatków na nabycie nowej technologii. Odliczenie przysługuje w kwocie nie wyższej niż dochód osiągnięty z tytułu prowadzenia działalności w danym roku i nie może przekroczyć 50% kwoty wydatków związanych z zakupem technologii. Ulga przysługuje przedsiębiorcy, który nabywa nową technologię. Wyjątek stanowią przedsiębiorcy działający na podstawie zezwolenia w Specjalnej Strefie Ekonomicznej. Ulgę stosuje się w przypadku nabycia nowej technologii, która umożliwia wytwarzanie nowych lub udoskonalonych wyrobów czy usług i która jest stosowana na świecie nie dłużej niż ostatnich 5 lat.